Mία καταγγελία σχετικά με πιθανές παραβάσεις της εργατικής, ασφαλιστικής και φορολογικής νομοθεσίας, ήταν εκείνη που ξεκίνησε να ξεμπλέκει το κουβάρι της υπόθεσης της pizza fan.
Oπως προέκυψε από την έρευνα, οι κατηγορούμενοι, τουλάχιστον από το 2016, είχαν συγκροτήσει και ενταχθεί σε επιχειρησιακά δομημένη οργάνωση με διαρκή δράση, με σκοπό την κακουργηματική φοροδιαφυγή, στον φόρο εισοδήματος και στον Φόρο Προστιθέμενης Αξίας (Φ.Π.Α), μέσω της επέμβασης στο σύστημα παραγγελιοληψίας και έκδοσης λιανικών αποδείξεων μέσω του παρόχου ΥΠΑΗΕΣ (Υπηρεσία Παρόχου Ηλεκτρονικής Τιμολόγησης).
Με αυτόν τον τρόπο δινόταν η δυνατότητα στα franchise καταστήματα της εταιρείας, να μην εκδίδουν κατά περίπτωση φορολογικά παραστατικά (Α.Λ.Π) για ληφθείσες, εκτελεσθείσες και παραδοθείσες παραγγελίες τους, προς τους πελάτες.
Πιο αναλυτικά, η οργάνωση φέρεται να είχε αξιοποιήσει ειδικό λογισμικό, μέσω του οποίου παρεχόταν σε καταστήματα του δικτύου η δυνατότητα να ολοκληρώνουν παραγγελίες χωρίς να εκδίδουν τις προβλεπόμενες αποδείξεις.
Ειδικότερα, οι παραγγελίες των πελατών καταχωρίζονταν στο κεντρικό σύστημα παραγγελιοληψίας και προωθούνταν στα αντίστοιχα καταστήματα προς εκτέλεση. Κατά την ολοκλήρωση μιας παραγγελίας, το σύστημα παρείχε στον υπάλληλο τη δυνατότητα έκδοσης απόδειξης για πληρωμή με μετρητά ή κάρτα, καθώς και ακύρωσης της παραγγελίας.
Ωστόσο, για συγκεκριμένες παραγγελίες που επιλέγονταν μέσω ειδικού αλγορίθμου, εμφανιζόταν πρόσθετη λειτουργία με την ονομασία «κέρασμα», μέσω της οποίας μπορούσε να ολοκληρωθεί η συναλλαγή χωρίς την έκδοση του αντίστοιχου φορολογικού παραστατικού.
Παράλληλα, οι παραγγελίες για τις οποίες δεν εκδιδόταν απόδειξη εξακολουθούσαν να καταγράφονται στο κεντρικό σύστημα, επιτρέποντας στα μέλη της οργάνωσης να παρακολουθούν τα πραγματικά έσοδα των καταστημάτων και να υπολογίζουν τα ποσά που αποκρύπτονταν από τις φορολογικές Αρχές.
Με τον τρόπο αυτό, σύμφωνα με την έρευνα, αποκρυπτόταν μέρος του πραγματικού κύκλου εργασιών των εμπλεκόμενων καταστημάτων, με αποτέλεσμα τη μη απόδοση των αναλογούντων φόρων.
Μάλιστα, με μέριμνα των αρχηγικών μελών της οργάνωσης, τα παράνομα έσοδα μεταφέρονταν σε μετρητά, υπό τη λήψη κατάλληλων μέτρων ασφαλείας, και παραδίδονταν κατά τη διάρκεια μηνιαίων συναντήσεων με τη συμμετοχή μελών της οργάνωσης, σε συγκεκριμένη αίθουσα εμπορικού κέντρου, όπου παράλληλα παρουσιαζόταν και παρακολουθούνταν η οικονομική πορεία του δικτύου σε συνάρτηση με την παράνομη δραστηριότητα της οργάνωσης.
Σημειώνεται ότι, στο πλαίσιο της οικονομικής έρευνας, προέκυψε ότι το αρχηγικό μέλος της οργάνωσης ήταν ιδιοκτήτης κατά 0,01% της Ελληνικής εταιρείας, ενώ το υπόλοιπο 99,99% ανήκει σε εταιρεία με έδρα το εξωτερικό, όπου πραγματικοί ιδιοκτήτες της ήταν το αρχηγός και ο υπαρχηγός της εγκληματικής ομάδας.
Με τον τρόπο αυτό επιτυγχάνονταν η μη απόδοση φόρων στο Ελληνικό κράτος και η χρησιμοποίηση του χρηματοπιστωτικού τομέα με την τοποθέτηση σε αυτόν και τη διακίνηση μέσω αυτού μεγάλων χρηματικών ποσών που προέρχονται από την Ελληνική εταιρεία.
O ρόλος κάθε μέλους
Περαιτέρω, προέκυψε ο ρόλος κάθε μέλους της οργάνωσης και συγκεκριμένα:
- 68χρονος, ιδιοκτήτης και διαχειριστής της εταιρείας franchise των καταστημάτων, αρχηγός της οργάνωσης, είχε τη διαχείριση και ευθύνη της εταιρείας και διαμόρφωσε τη δομή της οργάνωσης.
- 51χρονος, ιδιοκτήτης εταιρείας που εδρεύει στο εξωτερικό και στο οποίο ανήκει η εταιρεία του 68χρονου, ήταν υπαρχηγός της οργάνωσης, αποτελώντας τον βασικό επιχειρησιακό διαχειριστή της οργάνωσης, με ρόλο οικονομικού διευθυντή.
- 57χρονος, διευθυντής λειτουργίας της εταιρείας, αποτελούσε τον σύνδεσμο μεταξύ των αρχηγικών μελών και των καταστημάτων, με αρμοδιότητες συντονισμού και εποπτείας, καθώς και χρήσης της παράνομης λειτουργίας του μηχανισμού. Παράλληλα, διαχειριζόταν τυχόν καταγγελίες πελατών, μετέφερε τις οδηγίες των αρχηγικών μελών στους υπευθύνους των καταστημάτων, διαχειριζόταν οικονομικά και λειτουργικά ζητήματα ενώ παρείχε προειδοποιήσεις για επικείμενους ελέγχους.
- 51χρονος, διευθυντής μηχανογράφησης και διαχειριστής του πληροφοριακού συστήματος παραγγελιοληψίας, ήταν υπεύθυνος για τις τεχνικές λειτουργίες του μηχανισμού,
- 37χρονος, εργαζόμενος στο λογιστήριο της εταιρείας αλλά και διαχειριστής καταστήματος, είχε αναλάβει την καταγραφή, παρακολούθηση, κατανομή, είσπραξη και διακίνηση των παράνομων εσόδων,
- 47χρονος, είχε ρόλο στην οικονομική παρακολούθηση, διαχείριση και εφαρμογή του παράνομου μηχανισμού,
- 40χρονος, διαχειριστής δύο καταστημάτων της εταιρείας, είχε ρόλο στην παράνομη λειτουργία του μηχανισμού,
- 43χρονος, διαχειριστής καταστημάτων στη Θεσσαλονίκη και επιθεωρητής καταστημάτων σε περιοχές της Ελλάδας, ενώ διέθετε πλήρη γνώση της λειτουργίας του παράνομου μηχανισμού.
44χρονος, με ρόλο επιθεωρητή καταστημάτων, επικοινωνούσε με τα αρχηγικά μέλη, μετέφερε οδηγίες και συντόνιζε τη λειτουργία του μηχανισμού.
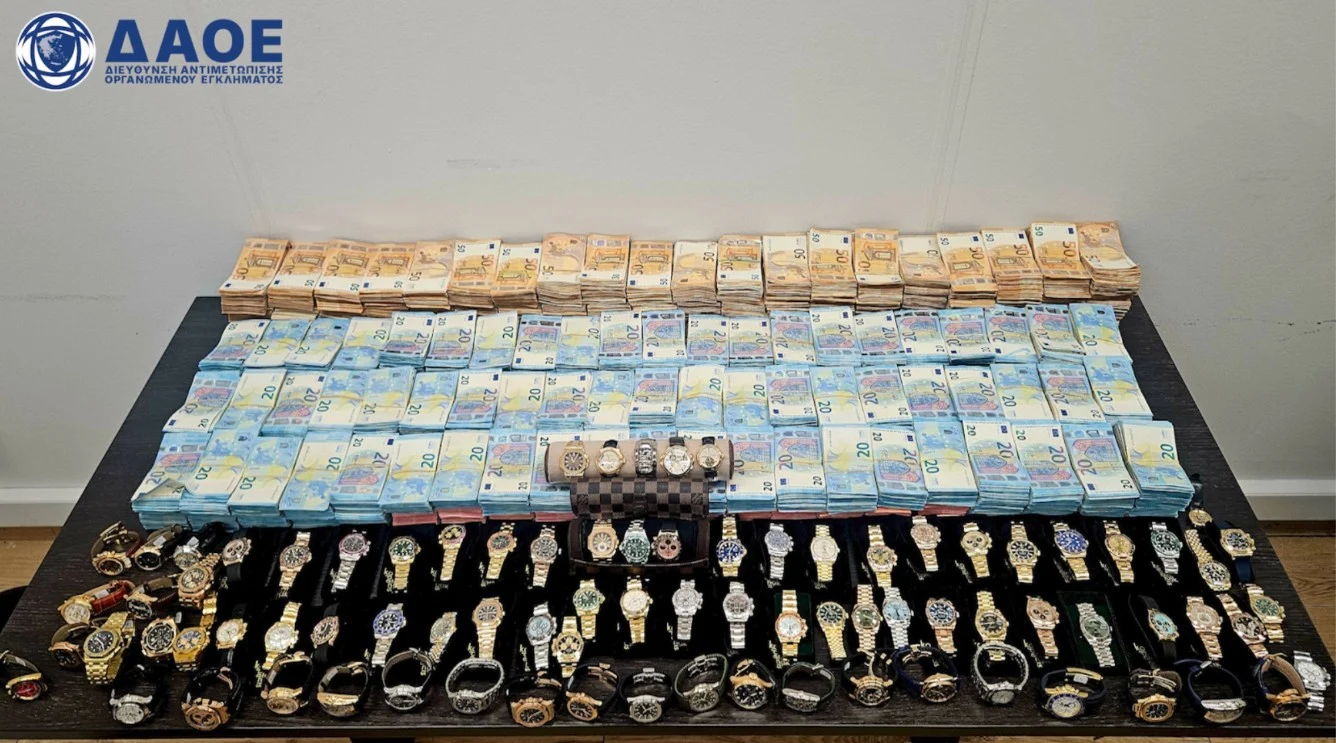
Από τις έρευνες που πραγματοποιήθηκαν σε γραφεία, καταστήματα και οικίες, συνολικά βρέθηκαν και κατασχέθηκαν:
- 1.288.732,60- ευρώ
- 52- κεντρικές μονάδες Η/Υ
- φορολογικός μηχανισμός,
-6- πολυτελή Ι.Χ. οχήματα και -3- μοτοσυκλέτες, - -92- πολυτελή ρολόγια και κοσμήματα, καθώς και
- πλήθος σημειώσεων, κινητών τηλεφώνων, usbstick, tablet, laptop και σκληρών δίσκων.
Από τις έως τώρα έρευνες, εκτιμάται ότι η οικονομική ζημία που υπέστη το ελληνικό Δημόσιο από τη δράση της οργάνωσης, από το έτος 2016 έως το έτος 2026, λόγω μη απόδοσης των αναλογούντων φόρων (εισοδήματος και Φ.Π.Α.), ξεπερνά τα -35.000.000- ευρώ, ενώ η αποκρυβείσα φορολογητέα ύλη ξεπερνά τα -150.000.000- ευρώ.